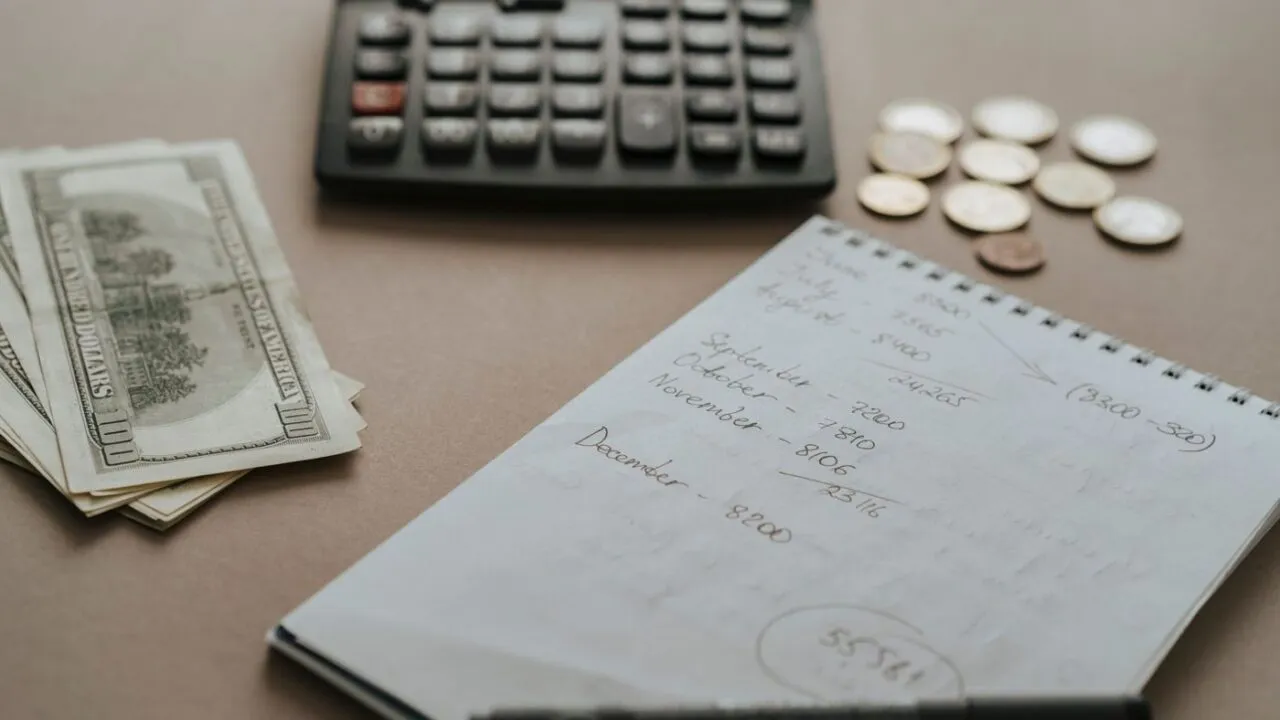
Un buget lunar de student este o listă cu banii care intră și banii care ies într-o lună, împărțiți pe categorii, astfel încât să știi de la început cât poți cheltui pe fiecare. Nu ai nevoie de aplicații sau de formule complicate: o foaie de hârtie și zece minute la începutul lunii ajung ca să vezi unde dispar banii.
Cei mai mulți studenți nu duc lipsă de bani, ci de o imagine clară asupra lor. Bursa, banii primiți de acasă, un job part-time sau orele de meditații se amestecă în același cont, iar pe la jumătatea lunii apare senzația că ceva nu se leagă. Un buget lunar student bine făcut elimină exact această ceață.
Ce intră și ce iese într-o lună obișnuită?
Începe cu venitul sigur, adică suma pe care o primești în fiecare lună fără să depinzi de noroc: bursa, ajutorul de acasă, salariul dintr-un job cu program fix. Venitul nesigur, cum ar fi o oră de meditații în plus, o zi de lucru ocazională sau un cadou, nu intră în plan. Îl adaugi la final, ca rezervă sau ca bonus.
Apoi notează cheltuielile fixe, cele care vin oricum: chiria sau taxa de cămin, abonamentul de transport, internetul, abonamentul de telefon. Cheltuielile variabile sunt cele pe care le poți modela: mâncarea, ieșirile, hainele, cărțile, cafeaua de la colț. Aici se joacă, de fapt, tot bugetul, pentru că fixele nu se negociază, dar variabilele da.
Un exercițiu simplu: ia extrasul de cont din ultima lună și subliniază cu trei culori ce a fost fix, ce a fost necesar dar variabil și ce a fost doar plăcere. Cei mai mulți oameni constată că plăcerile mărunte, adunate, depășesc cu mult ce își imaginau.
Cum împarți banii pe categorii?
O regulă de pornire folosită des este împărțirea în trei: aproximativ jumătate pentru nevoi, o treime pentru dorințe și restul pentru economii. Procentele nu sunt sacre. Un student care plătește chirie în afara căminului va avea mult mai mult la nevoi, iar cineva care locuiește la cămin își permite mai mult la dorințe sau la economii.
| Categorie | Ce include | Cât de flexibilă este |
|---|---|---|
| Nevoi fixe | cazare, transport, telefon, internet | aproape deloc |
| Nevoi variabile | mâncare, rechizite, curățenie | medie |
| Dorințe | ieșiri, haine, abonamente de divertisment | mare |
| Economii | rezervă pentru urgențe, scop pe termen lung | o stabilești tu, dar o plătești primul |
Pune fiecare categorie pe o linie separată și scrie lângă ea suma maximă. Dacă numărul total depășește venitul sigur, nu ai nevoie de motivație, ci de o ajustare: taie întâi din dorințe, apoi din nevoile variabile, iar fixele le renegociezi abia la urmă (de exemplu, schimbi un abonament de telefon cu unul mai ieftin).
Metoda plicurilor, adaptată pentru card
Metoda clasică înseamnă să pui banii lichizi în plicuri etichetate: mâncare, ieșiri, haine. Când plicul e gol, categoria s-a terminat. Funcționează excelent, dar azi aproape tot se plătește cu cardul, așa că varianta modernă este să împarți banii în două conturi sau în două carduri: unul pentru fixe și economii, altul pentru cheltuielile zilnice.
În ziua în care intră banii, muți imediat suma pentru chirie, transport și economii în primul cont. În al doilea rămâne exact bugetul pentru restul lunii. Împărțit la numărul de zile, vezi pe loc cât ai de cheltuit pe zi, iar numărul acesta schimbă felul în care privești o pizza comandată pe seară sau un taxi scurt.
Dacă ai mai multe venituri mici, folosește și o regulă de ordine: banii care intră primii merg către nevoi, cei care vin pe urmă către dorințe. Astfel nu cheltuiești banii de chirie pe ieșiri din prima săptămână.
Cum îți verifici bugetul pe parcurs?
Un buget are sens doar dacă îl compari cu realitatea. Alege o zi pe săptămână, de exemplu duminica seara, și petrece cinci minute cu telefonul sau cu foaia în față. Notează cât ai cheltuit din fiecare categorie și cât a rămas. Dacă la mâncare ai consumat deja jumătate din sumă în prima săptămână, știi că următoarele zile trebuie planificate mai strâns. Idei pentru mese ieftine găsești în materialul despre mâncarea sănătoasă și economică pentru studenți.
Nu aștepta perfecțiunea. Primele două-trei luni sunt de calibrare: vei subestima unele sume și le vei supraestima pe altele. După trei luni ai deja o medie reală, iar bugetul nu mai este o ipoteză, ci o descriere corectă a vieții tale.
La capitolul economii, ideea cea mai folositoare este fondul de urgență. Ținta rezonabilă pentru un student este suma unei luni de cheltuieli fixe: acoperă un telefon stricat, un bilet de tren luat în grabă sau o taxă neașteptată, fără să ceri bani în plus.
Ce greșeli strică un buget de student?
- Bugetul prea strict. Dacă nu lași nicio sumă pentru plăcere, vei renunța în trei săptămâni. Păstrează un buton de siguranță pentru cheltuieli libere.
- Ignorarea sumelor mici. Cafeaua, apa, gustarea de la automat: nu par nimic, dar adunate pe o lună pot echivala cu o săptămână de mâncare gătită acasă.
- Lipsa categoriei de neprevăzut. Fără ea, orice problemă mică rupe tot planul.
- Planificarea fără datele reale. Bugetul scris din memorie e aproape întotdeauna prea optimist.
- Uitarea cheltuielilor anuale. Taxe de reînscriere, reînnoiri de abonamente sau o excursie de grup nu apar lunar, dar apar sigur; împarte-le la douăsprezece și pune lunar o parte deoparte.
Un exemplu concret: dacă la începutul lunii intră o sumă din care, după cazare și transport, rămân puțini bani, nu are rost să te simți vinovat pentru fiecare cumpărătură. Împarte suma rămasă la numărul de zile, țin-o pe card separat și vezi dacă trebuie să renunți la ceva sau doar să amâni o cheltuială. Bugetul nu este o pedeapsă, ci o hartă a lunii tale.
Pentru ieșirile cu prietenii, stabilește dinainte o limită și anunță-o fără jenă. Mulți colegi se simt ușurați când cineva spune deschis că are un plafon. La fel cu drumurile de weekend: dacă vrei să pleci, vezi sugestiile din textul despre weekendul pe buget de student și include costurile în planul lunii, nu după ce ai plătit.
Dacă venitul tău e neregulat, calculează media ultimelor luni și construiește bugetul pe cea mai mică sumă pe care ai avut-o. Ce primești peste ea merge în economii sau într-un scop concret. Iar dacă ai cheltuit tot înainte de finalul lunii, taie pe loc dorințele, mănâncă din ce ai în casă și notează cauza, ca să mărești data viitoare linia care a explodat.